投資 · 2026.09.15 · 4 min · 更新於 2026.10.26
預測 Bitfinex 放貸利率尖峰能多賺嗎?樣本外回測只剩 10bp,我決定不做
預測 Bitfinex 放貸利率尖峰、先留資金等高利值不值得?完美預知 3 小時的收益上限有 +54 到 +129bp,但只用當下資料的模型樣本外只剩約 10bp,空等的成本把猜對的收益吃掉。
閱讀設定
在 Bitfinex 放貸時預測利率尖峰、先把資金留著等高利再借出,回測完我決定不做。
完美預知的收益上限不小,只預知 3 小時就有 +54 到 +129bp(基點,萬分之一)。但只用當下看得到的資料,樣本外最好的模型只剩 10bp 上下,實測期間甚至是負的。
猜錯就空等,空等的成本把猜對的收益吃掉了。
預測尖峰、先留資金,是放貸策略常被提到的點子。我想知道它能不能減少資金被低利單卡住的情況。
低利單卡住沒想像中嚴重
我拿 bot 實際放出去的一萬七千筆左右 USD credit 來看。2 天期有 55.6% 的資本天(資金乘上借出天數),在借出期間碰過 1.5 倍以上的批次頂價,卡住的感覺不是錯覺。
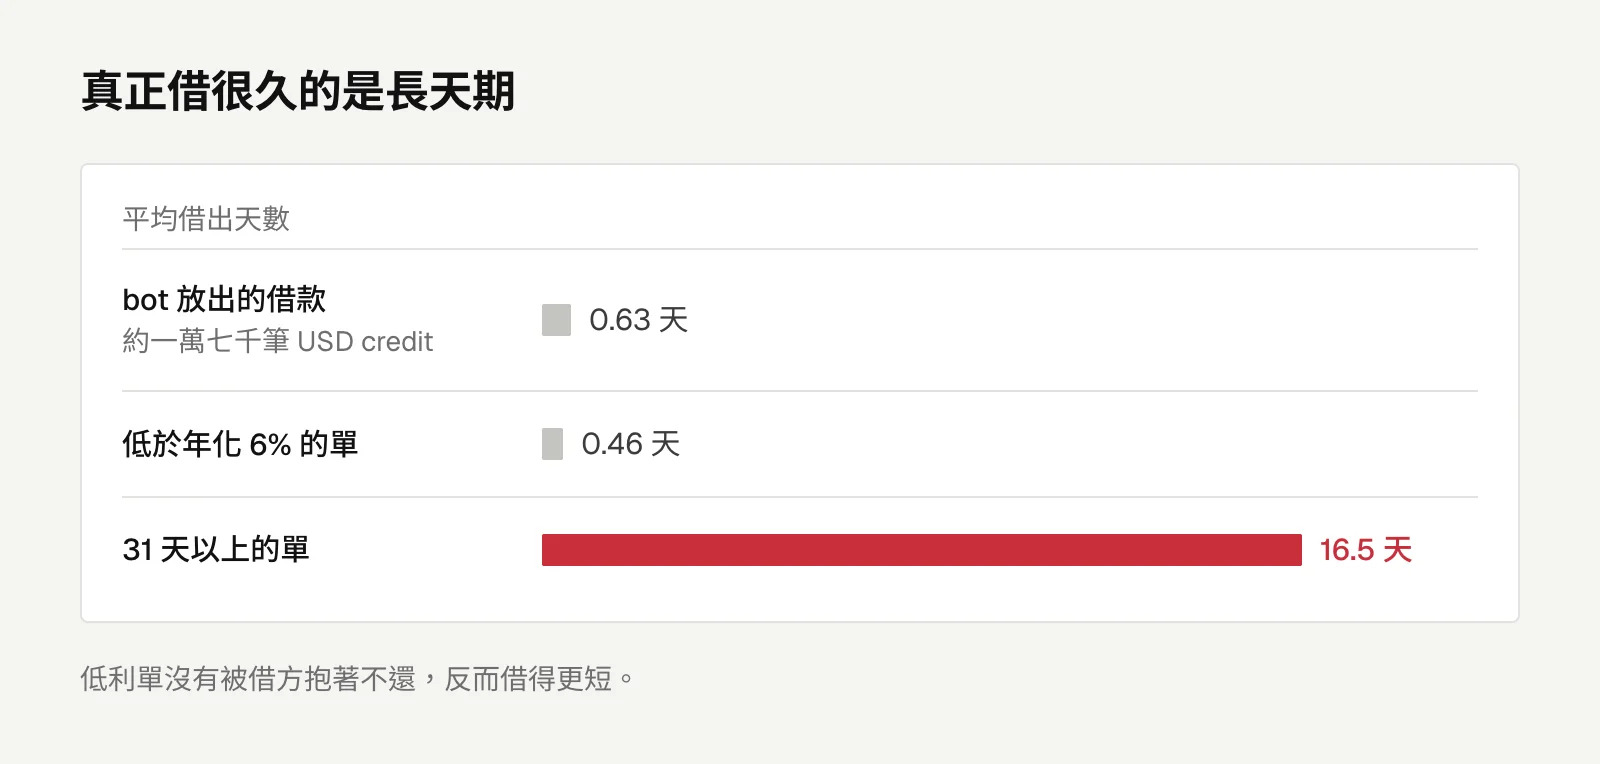
但這些借款平均只借 0.63 天就還了,低於年化 6% 的單反而借得更短,平均 0.46 天。沒有「低利單被借方抱著不還」這回事。
6 月有 85% 的資本天低於 6%,那是全市場的利率都卡在同一道牆下,換什麼策略都一樣。
真正會卡很久的是長天期,31 天以上的單平均借 16.5 天,那交給長天期 lane 的試跑去處理。
先算上限,再驗樣本外
預測模型很容易做出看起來有用的東西,所以我先定門檻。
做預測模型之前,先算完美預知的上限,上限決定這件事值不值得花時間。上限太小就停。
上限夠大,才做樣本外驗證:兩年訓練、第三年測試,三年都要是正的,而且量級要大到實測量得出來。樣本外指的是沒拿來挑參數的那段資料。
回測沿用Bitfinex 每 20 分鐘批次拍賣那篇批次頂價尺的 harness,收益逐分鐘累計。尖峰價的 2 天單存續會打折,因為高利率時借方還得比較快。
對照組是現行的 batch_top,也就是看最近幾批頂價的那把尺。
完美預知做了兩種。第一種一律等未來 H 小時內的最高點再掛,會把資金空等到部署率(資金有借出去的比例)崩掉。
第二種只在划算時才等:多拿到的利息乘上尖峰單的預期存續,要大於等待期間少賺的利息。後者才是公平的上限,因為它把等待成本算進去了。
真實模型用邏輯迴歸(logistic regression,輸出機率的分類模型),特徵全是當下看得到的市況。例如近 24 小時高點相對於報價的比值、報價水位、幾個 VWAP(成交量加權平均價)比值、時段。
分數過門檻,就把一個 chunk 掛在 L 倍報價,最多等 H 小時,逾時回到原本的報價。
H、L、門檻這些參數只在訓練年挑,第三年只負責報結果,這樣樣本外的數字才有意義。
上限不小,模型只剩 10bp
對 batch_top 的年化差,分四個視窗,單位是 bp:
| 策略 | 2023-10 起一年 | 2024-10 起一年 | 最近一年 | 實測期間 |
|---|---|---|---|---|
| 完美預知 72 小時,划算才等 | +84 | +245 | +157 | +60 |
| 完美預知 3 小時 | +77 | +129 | +83 | +54 |
| 一律等 24 小時內最高點 | −111 | +127 | −10 | −151 |
| 真實模型最佳組合(樣本外) | +9 | +12 | +10 | −1 |
只預知 3 小時的版本,拿掉貢獻最大的兩個月還有 +32 到 +70bp,上限不是單一事件撐出來的。
上限要把等待成本算進去。一律等最高點聽起來是最強的預知,算進空等的成本反而會輸。
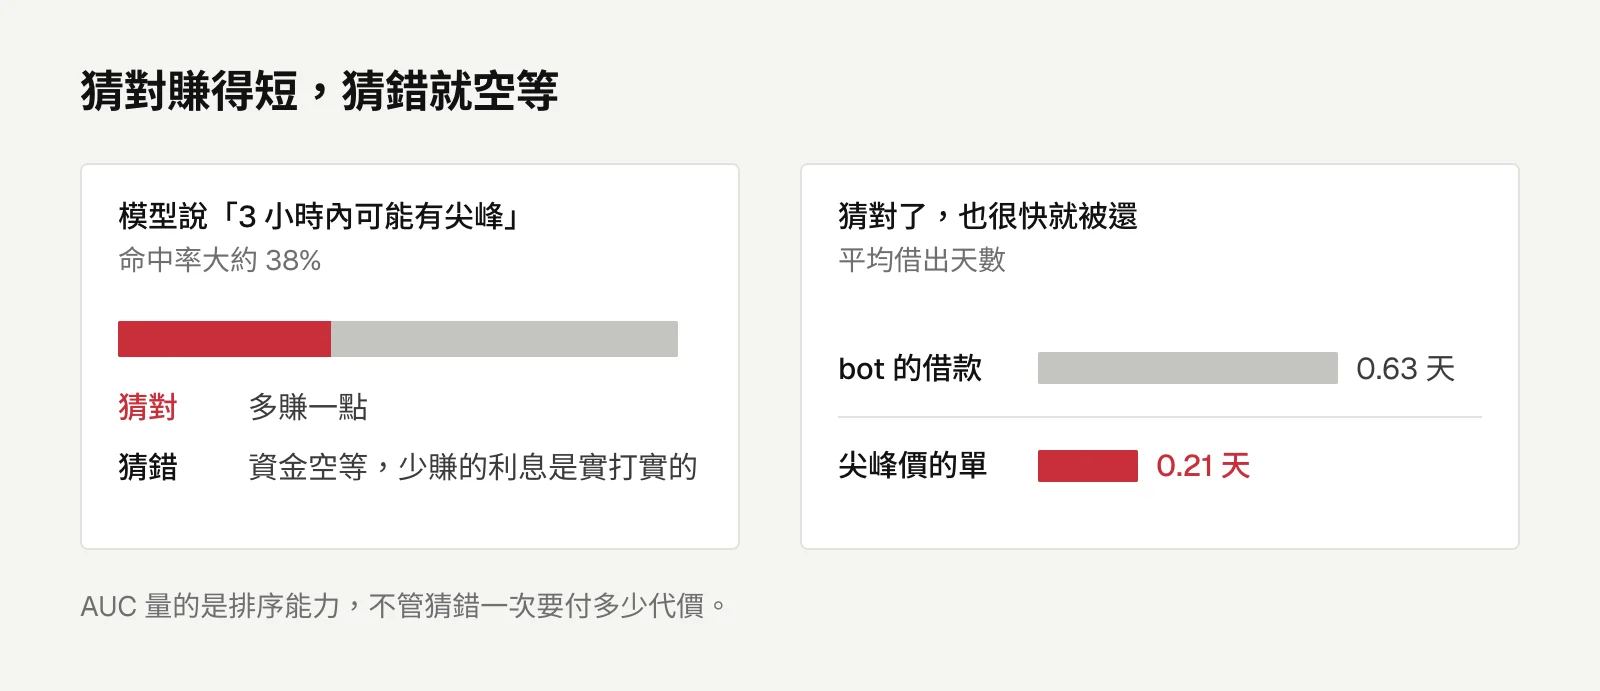
真實模型的樣本外 AUC 有 0.64 到 0.87,單看會覺得不錯。但 AUC 量的是排序能力,不管猜錯一次要付多少代價。
最佳組合是預測 3 小時內會不會出現 1.5 倍的尖峰,改成預測 12 小時多數是負的。
另外,某幾個 UTC 時段之後比較容易出現尖峰,兩段年份的相關係數高達 0.94。但單獨拿時段來預測,AUC 只有 0.54 到 0.57。
空等吃掉猜對的收益
完美預知知道尖峰幾點來、有多高,模型只知道「3 小時內可能有」,命中率大約 38%。
猜錯就空等,少賺的利息是實打實的;猜對的時候,尖峰價的單平均 0.21 天就被還了,多賺的那一點很快就結束。
模型的預測力主要來自「近 24 小時高點 ÷ 報價」這類均值回歸的訊號,而 batch_top 看最近幾批頂價的那把尺,本來就吃到這一塊了。
模型能貢獻的只剩尺沒看到的部分,那部分很小。檢查新訊號之前,先問現有策略是不是已經吃到同一塊。
這個結論有前提:回測期間沒有持續數週的高利率行情。市場結構如果變了,例如批次拍賣消失,也要重看。
投資
Bitfinex 放貸天數怎麼選?2 天、30 天與 120 天的回測與鎖倉風險
Bitfinex 長天期放貸的利率看起來高很多,但大部分 30 天借款 40 分鐘就還。回測修掉兩個灌水錯誤後,只剩 2 天報價改掛 30 天這一種值得試,收益集中在少數事件;120 天要先看鎖倉風險。
留言
載入留言中…