投資 · 2026.09.11 · 4 min · 更新於 2026.10.26
Bitfinex 放貸天數怎麼選?2 天、30 天與 120 天的回測與鎖倉風險
Bitfinex 長天期放貸的利率看起來高很多,但大部分 30 天借款 40 分鐘就還。回測修掉兩個灌水錯誤後,只剩 2 天報價改掛 30 天這一種值得試,收益集中在少數事件;120 天要先看鎖倉風險。
閱讀設定
Bitfinex 放貸的固定利率成交,30 天期約 14.4%,2 天期只有約 7%。但放長天期不一定比較賺。
大部分 30 天借款 40 分鐘就還了,真正多賺的是少數被借方留很多天的單。
回測修掉兩個會灌水的錯之後,只剩一種形式值得試:2 天報價夠高、又低於當下 FRR(市場平均放貸利率)時,用同一個價改掛 30 天。
三個年度都是正的,大約多出幾十個 bp(基點,一個百分點的百分之一),但收益集中在二十次左右的事件,所以我先寫好停損線才試跑。另外加了一條吃 120 天 bid 的 lane,預設關閉。
Bitfinex 每 20 分鐘一次的批次拍賣那篇,把 2 天期的報價改成批次頂價尺(batch top),天期固定 2 天,因為批次拍賣的結構主要在 2 天期。
2 天期絕大部分成交落在批次裡,7 天期不到一半,30 天期只有一成多。
舊策略在 2 天報價夠高時會改挑 7 天或 30 天,batch_top 把這條拿掉了。我想知道:在 batch_top 上加一條長天期 lane,分一部分資金去掛,整體年化會不會比較高?
30 天期的高利率多半吃不到
動手前我先寫好門檻:回測三個年度(2023-10 到 2026-09),跟同一個 seed 的純 batch_top 配對比較。
疊上悲觀假設(成交判斷更嚴格、有些單永遠不成交、借方在利率上漲時把錢留滿)之後還是正的,才考慮做。
把 FRR 單濾掉之後,固定利率成交的 VWAP(按成交量加權的平均利率)如下。光看這組數字,長天期像是白撿的。
| 天期 | 固定利率成交 VWAP | 成交落在批次裡的比例 |
|---|---|---|
| 2 天 | 約 7% | 絕大部分 |
| 7 天 | 約 11.5% | 不到一半 |
| 30 天 | 約 14.4% | 一成多 |
但 30 天期有七成的量是 FRR 單,我的 bot 掛固定利率單,這部分吃不到。
借款存續也是關鍵。成交模型用 bot 自己掛過的 30 天與 7 天單校準,recall(真的成交的單裡,模型判斷會成交的比例)都在九成以上。
存續從自己同天期的 credit(已經借出去、正在計息的資金)抽樣。30 天期的借款中位數 40 分鐘就還,只有 9% 借滿。
我檢查過借滿的那些有沒有逆選擇(資訊多的一方只挑對自己有利的交易),結果它們借出期間的市場利率都低於鎖住的利率,對放貸方是好事。
回測灌水的兩個地方
這輪請 subagent 審了兩次。
第一輪抓到一個 bug:回測在成交當下就把整段利息一次入帳,視窗結束之後的天數也算進來,8 月的 30 天 lane 因此被灌高 4 到 5 倍。
天期越長,利息落在視窗外的比例越大,越容易中這種錯。
第二輪是唱反調,抓到兩件事。尖峰價的借款還得比平均快,2 天期高利成交的單,平均只借一般單的三分之一左右。高於 FRR 的 30 天成交沒有校準資料,模型在那個區間是在猜。
修正之後,收益估計砍掉四到五成,也多了一個條件:報價要低於當下的 FRR 才改掛。
回測的利息要逐段累計,不能在成交當下一次入帳,天期越長,灌的水越多。
只留尖峰改掛 30 天
最後只留「尖峰改掛 30 天」,最多動用一部分資金。7 天、固定價位常駐的 30 天、照市場分位掛的版本都不做。
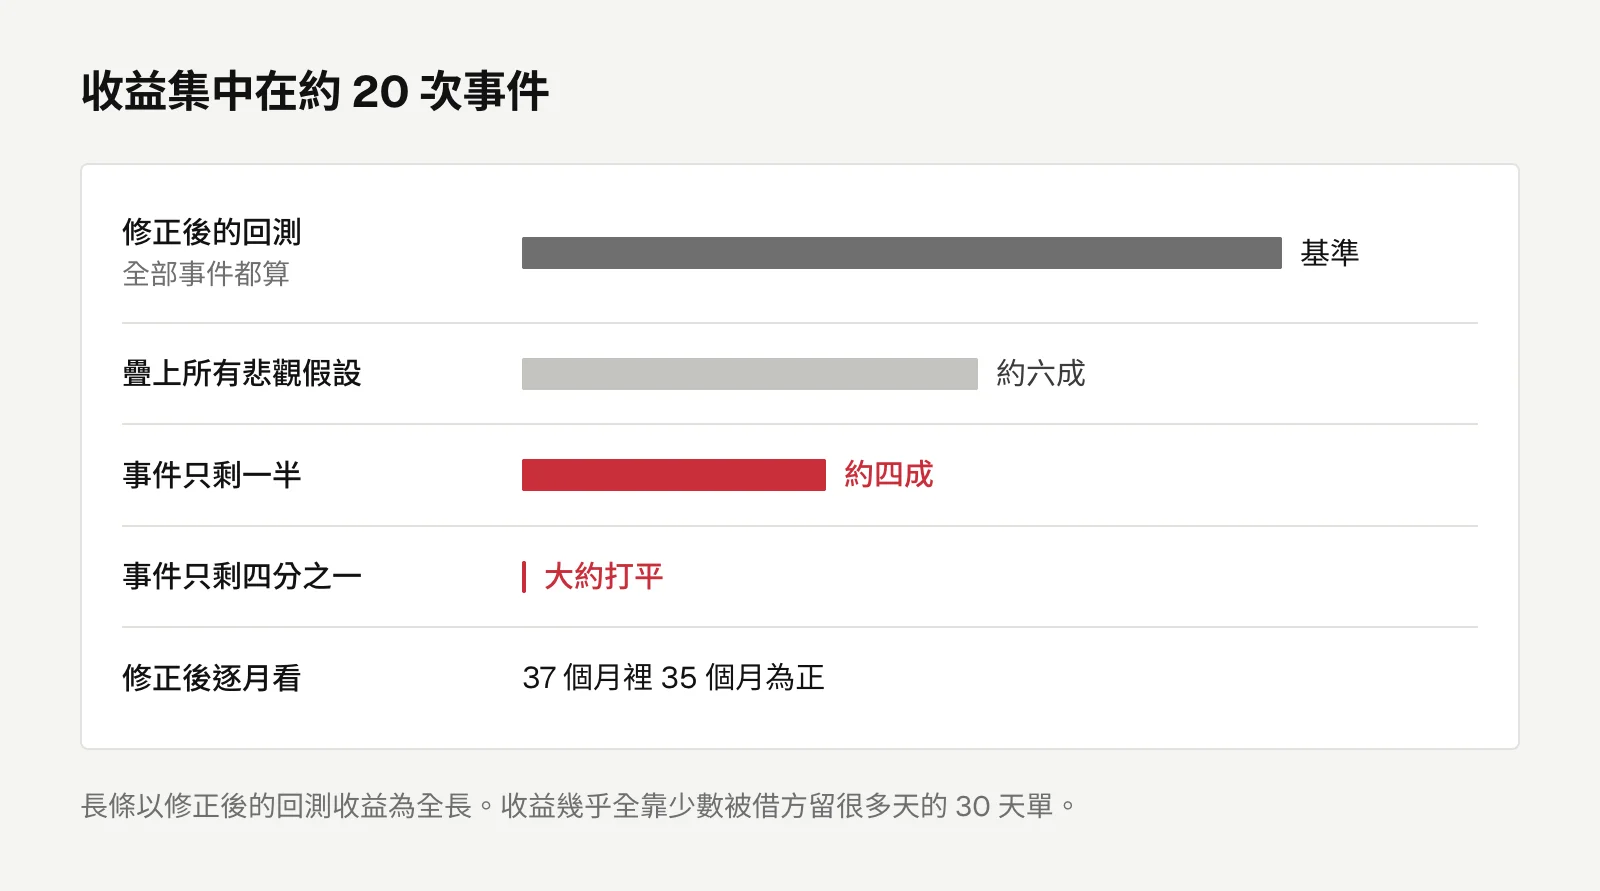
修正後 37 個月裡有 35 個月為正,所有悲觀假設疊上去還剩六成左右。
但這個收益很脆。它幾乎全靠少數被留很多天的 30 天單,這一截來自大約 20 次獨立事件。
事件只剩一半,優勢掉到原本的四成左右;只剩四分之一,大約打平。
回測給不了更多信心,只能靠實測。
所以試跑前我先定好主指標:lane 開出的 30 天 credit,按金額加權,算「超過 1 天的那一段」平均有多長。
實測高於多少就繼續、低於多少就關掉,試跑至少 3 個月。停損線在上線前寫好,之後照表判斷,不用臨場再說服自己。
收益集中在少數事件時,先寫停損線再試跑。
120 天的鎖倉風險
研究過程還有一個觀察:fUSD 的 120 天 best bid 從 8 月中開始,長期停在年化 10% 左右。只靠被動掛單,那部分資金會一直卡在 2 天期慢慢滾。
所以我加了一條 bid-take lane,用 taker 身份直接吃這個 bid。條件是 bid 高於最低年化門檻、config 允許 120 天、已鎖在 120 天的資金還沒超過上限。
這條 lane 的上限預設是 0,也就是預設關閉,行為跟改動前 byte-identical。
一旦啟用,資金就可能被鎖住數週到數月,所以上限是唯一的閘門,先看行為再決定開多大。上線後我開了一個不大的上限。
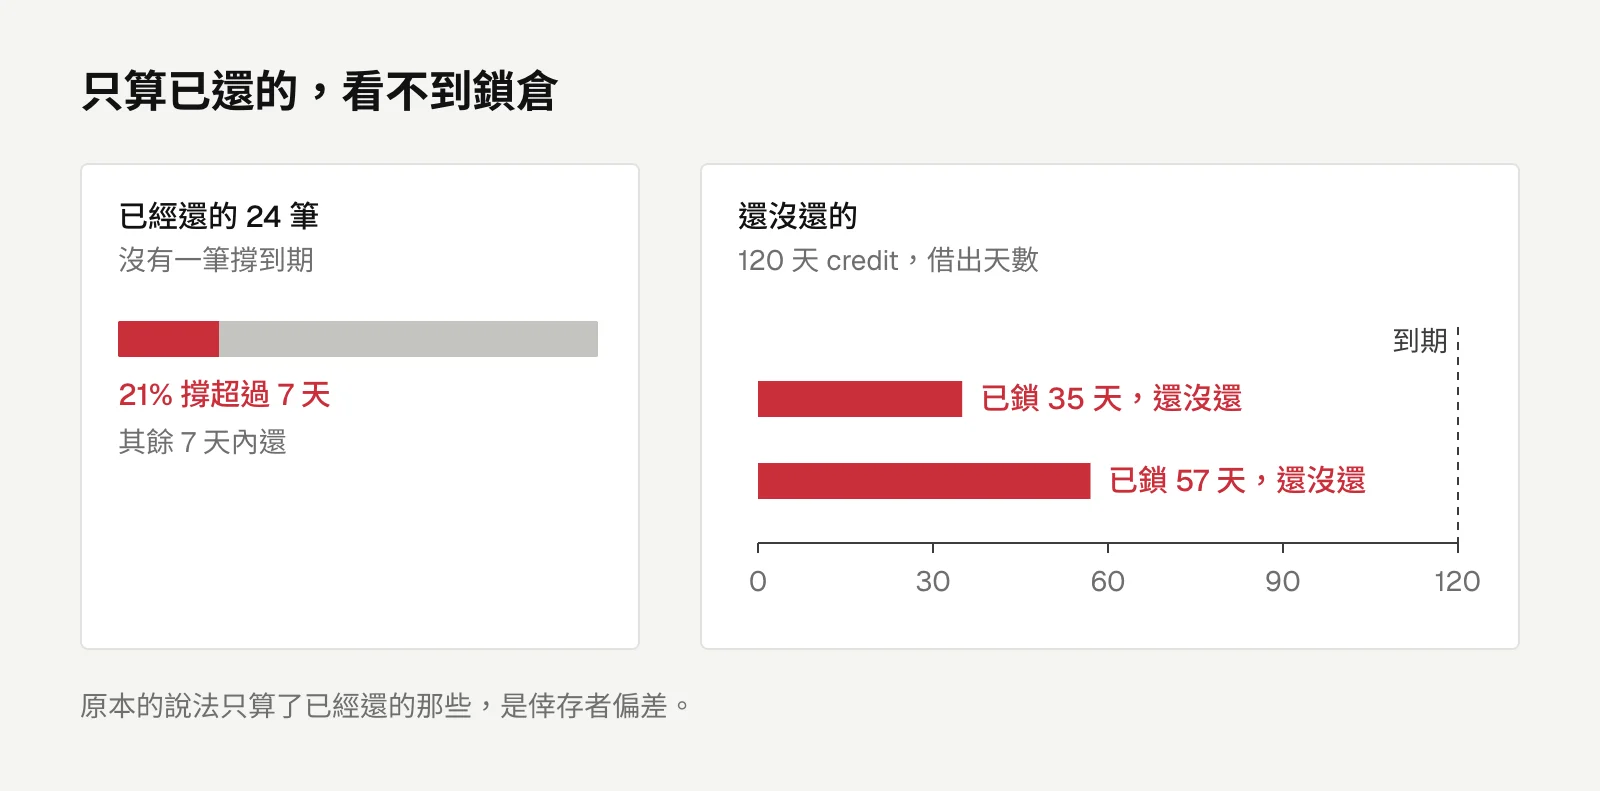
一開始有個說法讓人很安心:已經還的 120 天 credit,24 筆裡沒有一筆撐到期。
這是倖存者偏差,它只算了已經還的那些。
重新算,已還的有 21% 撐超過 7 天,還有兩筆已經鎖了 35 天與 57 天、還沒還。鎖倉風險是真的。
bid-take 的成交後來在帳務上引出一連串問題,寫在Bitfinex 放貸部位換邊造成的漏算與重複計息。
30 天 lane 和 120 天 lane 的上限各算各的,最壞情況會疊加。兩個上限都能用 SQL 即時調整、規模也還小,這個缺口我暫時沒補。
投資
Bitfinex 放貸的隱藏時鐘:每 20 分鐘一次的批次拍賣
Bitfinex 2 天期放貸其實是每 20 分鐘撮合一次的批次拍賣,這篇整理我怎麼從資料看出這個結構、新報價策略回測後真正賺在哪裡,以及分三步上線時踩到的坑。
留言
載入留言中…